Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
Ähnliche Suchbegriffe für Sigel-Aufmassbuch-Formularbuch-SD069
Top-Angebote
Produkte zum Begriff Sigel-Aufmassbuch-Formularbuch-SD069:
-
Vertrags- und FormularbuchVertrags- und Formularbuch , EIN Formularbuch für das GESAMTE Zivilrecht: Rund 340 bewährte und zum Teil neue Vertragsformulare für sämtliche zivilrechtliche Tätigkeitsgebiete der Anwaltschaft. Mit fundierten Erläuterungen in übersichtlicher Ordnung. Die Neuauflage zeigt sich in neuem Gewand und inhaltlich grundlegend erweitert und vertieft, insbesondere um das IT-Recht. Beibehalten wird die überzeugende Konzeption und Struktur. Der Inhalt ist umfassend aktualisiert, vollständig überarbeitet und nunmehr ganz auf die anwaltliche Praxis ausgerichtet. So steht erneut ein Arbeitsmittel zur Verfügung, das seine Stärke im täglichen Einsatz voll entfaltet und bei schnellem Zugriff präzise Ergebnisse liefert. Sämtliche Muster stehen online zum Download und zur Übernahme in die eigene Textverarbeitung sowie zur Anpassung an die Besonderheiten des jeweiligen Einzelfalles zur Verfügung. Das spart Ihnen wertvolle Zeit. Aus dem Inhalt: Bürgerliches Recht (u.a. Anwaltsvertrag mit Mandats-/Haftungs- und Vergütungsvereinbarung; Grundstückskauf/Wohnungskauf; Darlehensvertrag und Hypothekenbestellung; Immobilienleasing; Leasing einer Praxiseinrichtung; Verbraucherbauvertrag) Arbeitsrecht (u.a. Home-Office-Zusatzvereinbarung) Handelsrecht Gesellschaftsrecht (u.a. Anpassung der Vertragsmuster an gesetzliche Änderungen, z.B. das MoPeG, DiRUG und DiREG; Muster Grundstücksverwaltungsgesellschaft als eGbR; Darstellung des neuen Stiftungsrechts mit Muster Stiftungs-Satzung) Gewerblicher Rechtsschutz / Urheberrecht / Wettbewerbsrecht (u.a. Muster für Abmahnung und Unterlassungerklärung im Designrecht, Antrag auf Erlass einer einstweiligen Verfügung im Markenrecht) IT-Recht (Cloud-Dienste-SaaS, Scrumvertrag uvm.) / Datenschutz / Cyber-Security / Geschäftsgeheimnisse Allgemeine Geschäftsbedingungen (u.a. neues Muster Allgemeine Geschäftsbedigungen gegenüber Verbrauchern und Unternehmern) Der Herausgeber: Dr. Michael Fingerhut , Rechtsanwalt, München Autorinnen und Autoren: Dr. Wolfgang Bengen, Rechtsanwalt, München; Dr. Michael Fingerhut , Rechtsanwalt, München; Peter L. Klug , Rechtsanwalt, München; Herrad Küster , Rechtsanwältin, München; Thomas Maul , Fachanwalt für Arbeitsrecht, Fachanwalt für Handels- und Gesellschaftsrecht, Dresden; Philipp Rumler , Rechtsanwalt, Fachanwalt für Erbrecht, München; Susanne Schmidt, Rechtsanwältin, Fachanwältin für Gewerblichen Rechtsschutz, München; Natalie Wall, Rechtsanwältin, Fachanwältin für IT-Recht, München; Axel Wetekamp , Richter am AG/Mietgericht München a.D. , Sonstige > Beleuchtung , Auflage: 14. Auflage, Erscheinungsjahr: 20231220, Produktform: Leinen, Redaktion: Fingerhut, Michael, Auflage: 24014, Auflage/Ausgabe: 14. Auflage, Keyword: Bürgerliches Recht; Formularbuch; Handelsrecht; Vertragsbuch; Vertragsrecht, Fachschema: Formblatt~Formular~Gesellschaftsrecht~Handelsrecht~Kaufmann~Kaufrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil~Zivilrecht, Privatrecht, allgemein~Gesellschaftsrecht~Gewerblicher Rechtsschutz, Geistiges Eigentum~Vertragsrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 185, Höhe: 64, Gewicht: 2040, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
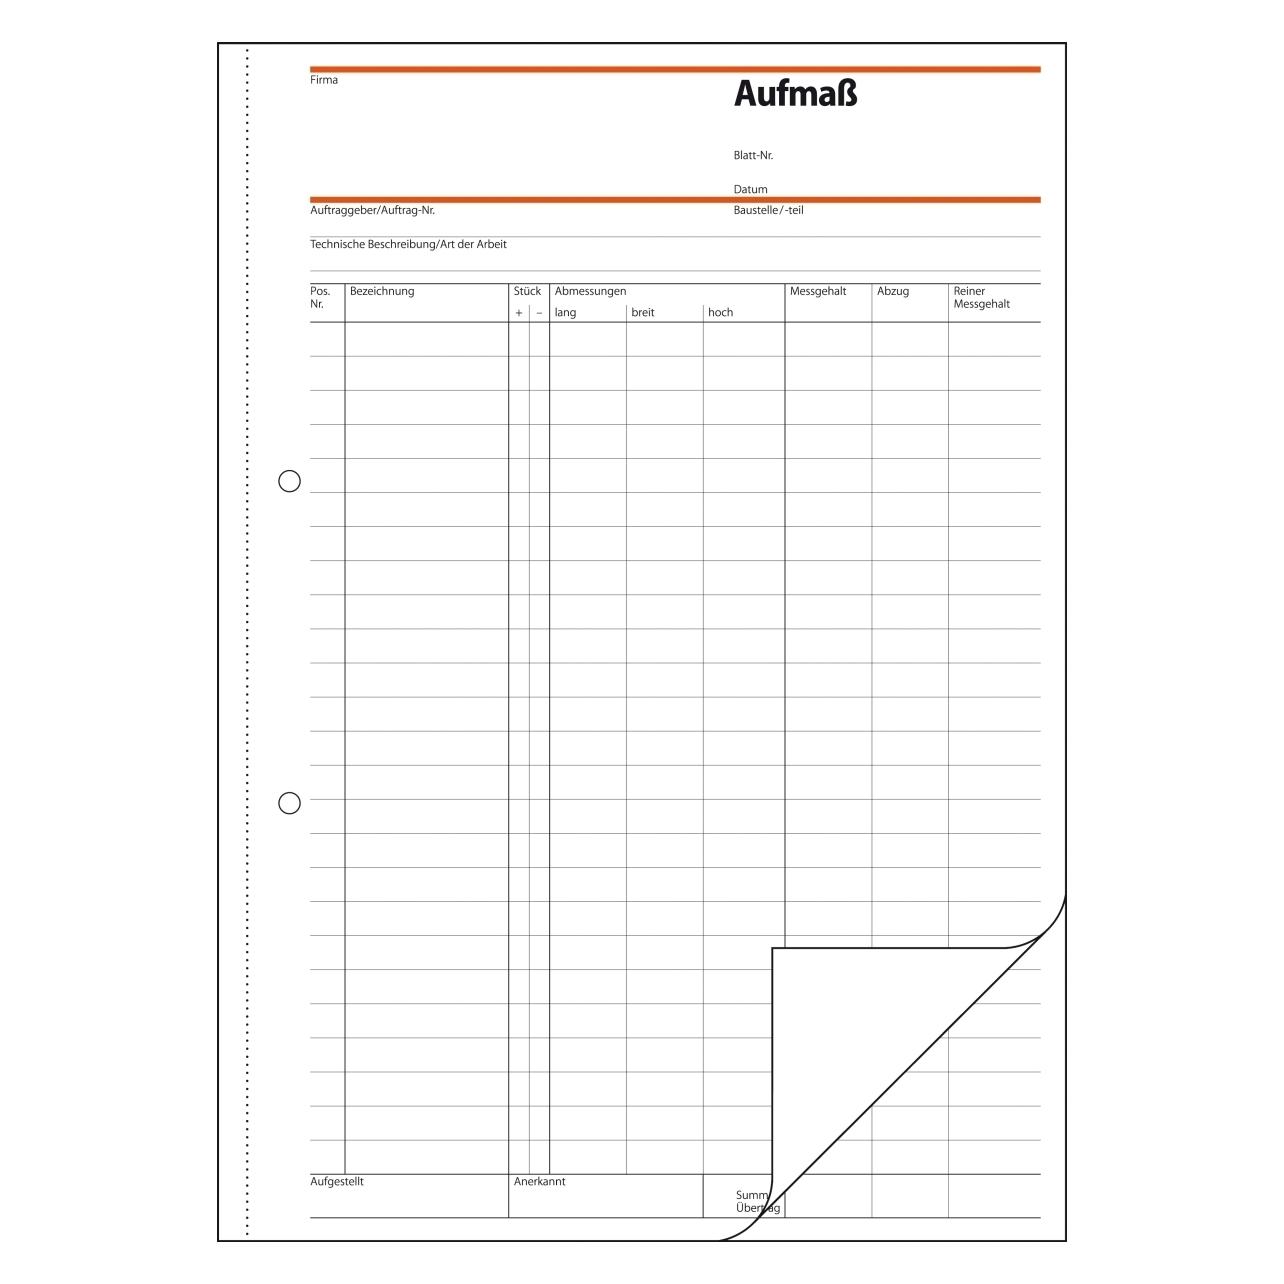
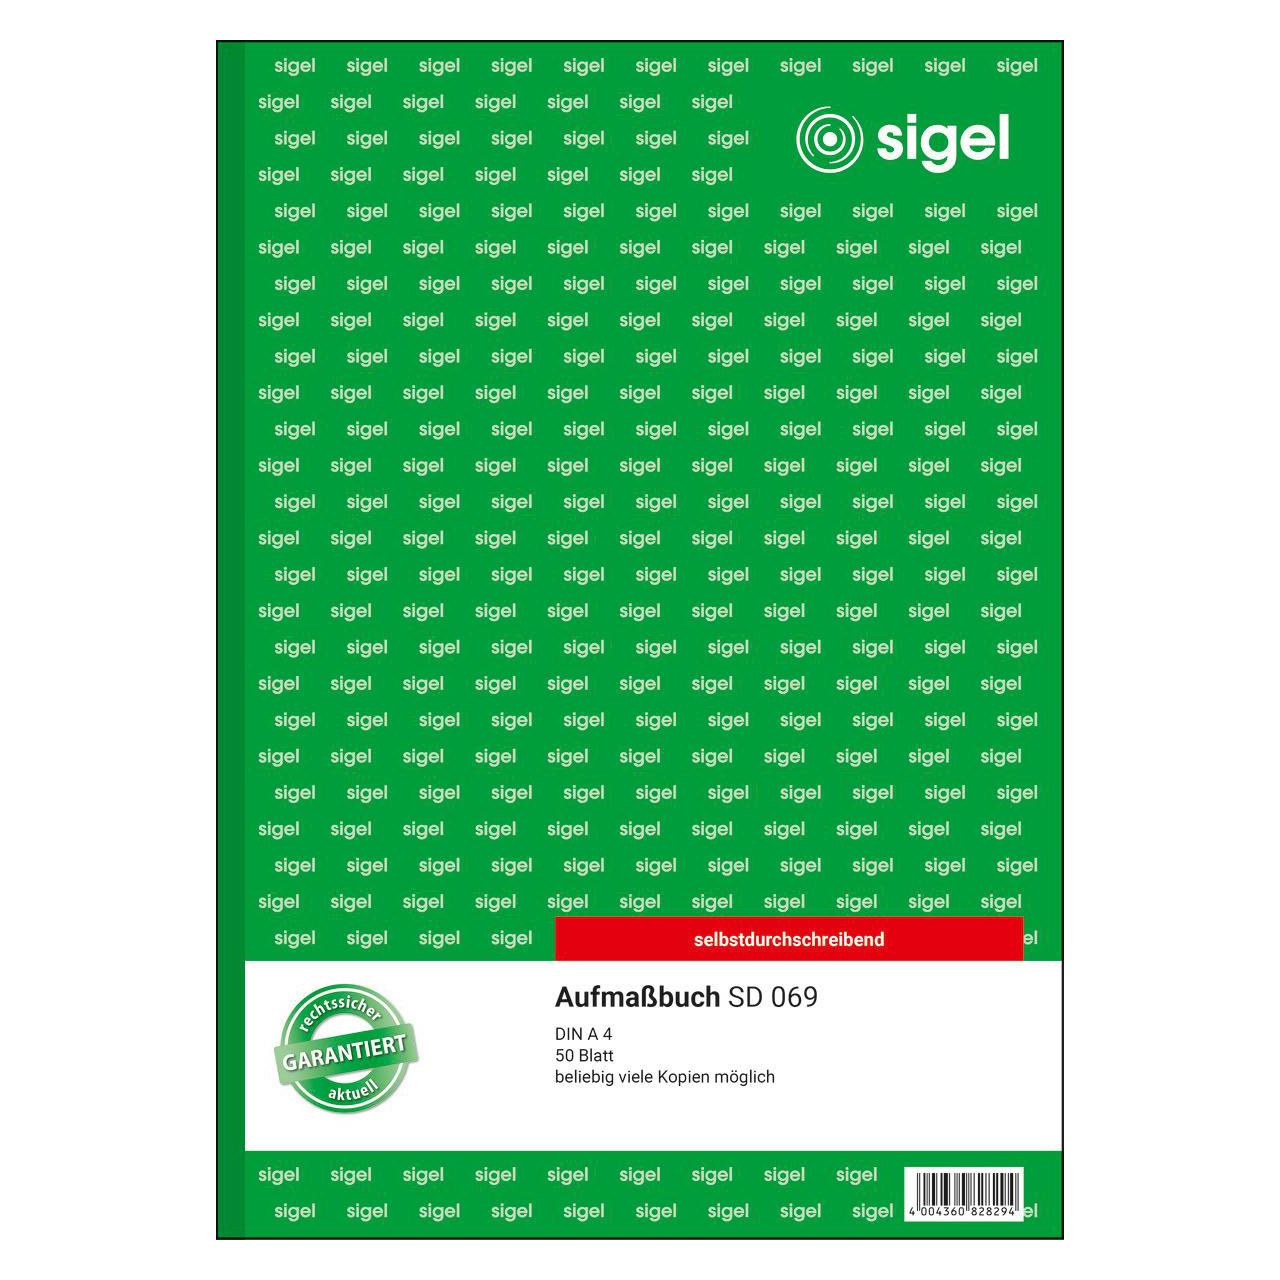
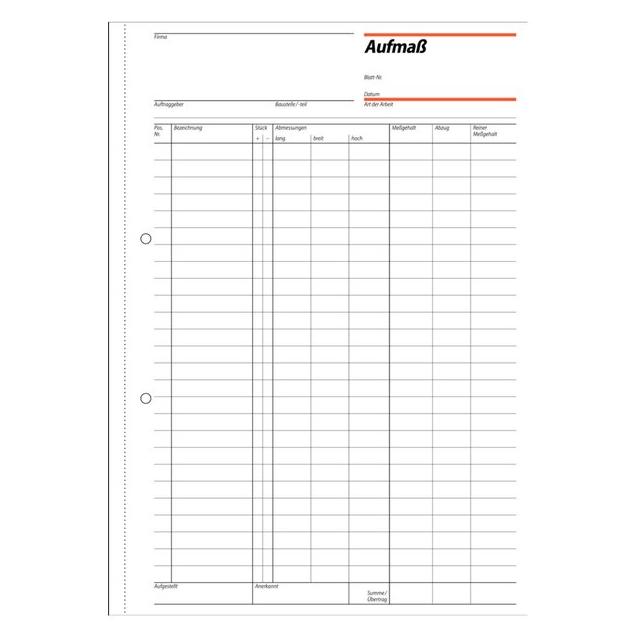
Sigel, Formular, AufmassbuchElbstdurchschreibendes Aufmassbuch speziell für Bau und Handwerk im Format DIN A4 mit 50 Blatt, inklusive integrierter Schreibunterlage; FSC zertifiziert. Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen. Es können beliebig viele Kopien gemacht werden - je nachdem wo die Schreibunterlage eingelegt wird. Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Aufmaßbuch CFB SD069 DIN A4 selbstdurchschreibend 50BlSigel Aufmaßbuch CFB SD069 DIN A4 selbstdurchschreibend 50Bl. Besonders praktisch: beliebig viele Kopien sind möglich (je nachdem, wo Sie die integrierte Schreibunterlage einlegen).16,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **

Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
Top-Angebote
Produkte zum Begriff Sigel-Aufmassbuch-Formularbuch-SD069:
-
Vertrags- und FormularbuchVertrags- und Formularbuch , EIN Formularbuch für das GESAMTE Zivilrecht: Rund 340 bewährte und zum Teil neue Vertragsformulare für sämtliche zivilrechtliche Tätigkeitsgebiete der Anwaltschaft. Mit fundierten Erläuterungen in übersichtlicher Ordnung. Die Neuauflage zeigt sich in neuem Gewand und inhaltlich grundlegend erweitert und vertieft, insbesondere um das IT-Recht. Beibehalten wird die überzeugende Konzeption und Struktur. Der Inhalt ist umfassend aktualisiert, vollständig überarbeitet und nunmehr ganz auf die anwaltliche Praxis ausgerichtet. So steht erneut ein Arbeitsmittel zur Verfügung, das seine Stärke im täglichen Einsatz voll entfaltet und bei schnellem Zugriff präzise Ergebnisse liefert. Sämtliche Muster stehen online zum Download und zur Übernahme in die eigene Textverarbeitung sowie zur Anpassung an die Besonderheiten des jeweiligen Einzelfalles zur Verfügung. Das spart Ihnen wertvolle Zeit. Aus dem Inhalt: Bürgerliches Recht (u.a. Anwaltsvertrag mit Mandats-/Haftungs- und Vergütungsvereinbarung; Grundstückskauf/Wohnungskauf; Darlehensvertrag und Hypothekenbestellung; Immobilienleasing; Leasing einer Praxiseinrichtung; Verbraucherbauvertrag) Arbeitsrecht (u.a. Home-Office-Zusatzvereinbarung) Handelsrecht Gesellschaftsrecht (u.a. Anpassung der Vertragsmuster an gesetzliche Änderungen, z.B. das MoPeG, DiRUG und DiREG; Muster Grundstücksverwaltungsgesellschaft als eGbR; Darstellung des neuen Stiftungsrechts mit Muster Stiftungs-Satzung) Gewerblicher Rechtsschutz / Urheberrecht / Wettbewerbsrecht (u.a. Muster für Abmahnung und Unterlassungerklärung im Designrecht, Antrag auf Erlass einer einstweiligen Verfügung im Markenrecht) IT-Recht (Cloud-Dienste-SaaS, Scrumvertrag uvm.) / Datenschutz / Cyber-Security / Geschäftsgeheimnisse Allgemeine Geschäftsbedingungen (u.a. neues Muster Allgemeine Geschäftsbedigungen gegenüber Verbrauchern und Unternehmern) Der Herausgeber: Dr. Michael Fingerhut , Rechtsanwalt, München Autorinnen und Autoren: Dr. Wolfgang Bengen, Rechtsanwalt, München; Dr. Michael Fingerhut , Rechtsanwalt, München; Peter L. Klug , Rechtsanwalt, München; Herrad Küster , Rechtsanwältin, München; Thomas Maul , Fachanwalt für Arbeitsrecht, Fachanwalt für Handels- und Gesellschaftsrecht, Dresden; Philipp Rumler , Rechtsanwalt, Fachanwalt für Erbrecht, München; Susanne Schmidt, Rechtsanwältin, Fachanwältin für Gewerblichen Rechtsschutz, München; Natalie Wall, Rechtsanwältin, Fachanwältin für IT-Recht, München; Axel Wetekamp , Richter am AG/Mietgericht München a.D. , Sonstige > Beleuchtung , Auflage: 14. Auflage, Erscheinungsjahr: 20231220, Produktform: Leinen, Redaktion: Fingerhut, Michael, Auflage: 24014, Auflage/Ausgabe: 14. Auflage, Keyword: Bürgerliches Recht; Formularbuch; Handelsrecht; Vertragsbuch; Vertragsrecht, Fachschema: Formblatt~Formular~Gesellschaftsrecht~Handelsrecht~Kaufmann~Kaufrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Rechtsordnungen: Zivilrecht, Code Civil~Zivilrecht, Privatrecht, allgemein~Gesellschaftsrecht~Gewerblicher Rechtsschutz, Geistiges Eigentum~Vertragsrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 185, Höhe: 64, Gewicht: 2040, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Sigel-Aufmassbuch-Formularbuch-SD069
-
Sigel, Formular, AufmassbuchElbstdurchschreibendes Aufmassbuch speziell für Bau und Handwerk im Format DIN A4 mit 50 Blatt, inklusive integrierter Schreibunterlage; FSC zertifiziert. Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen. Es können beliebig viele Kopien gemacht werden - je nachdem wo die Schreibunterlage eingelegt wird. Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Aufmaßbuch CFB SD069 DIN A4 selbstdurchschreibend 50BlSigel Aufmaßbuch CFB SD069 DIN A4 selbstdurchschreibend 50Bl. Besonders praktisch: beliebig viele Kopien sind möglich (je nachdem, wo Sie die integrierte Schreibunterlage einlegen).16,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.