Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
Ähnliche Suchbegriffe für Dannecker-Europäische-Vorgaben-im
Top-Angebote
Produkte zum Begriff Dannecker-Europäische-Vorgaben-im:
-
Bilanzierung latenter Steuern im handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben und ihre Umsetzung in der Unternehmenspraxis, TaschenbuchBilanzierung Latenter Steuern Im Handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben Und Ihre Umsetzung In Der Unternehmenspraxis, Taschenbuch Von Natalie Gleich, Grin, 978-3-346-69941-1, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
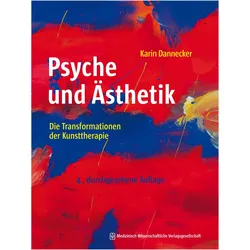
Karin Dannecker, Fachbücher von Karin DanneckerDas Werk vereint zwei grosse Themenbereiche: die psychoanalytisch verankerte Psychotherapie, ihre Theorie und Methode, und die Kunst, ihre Form und die ästhetische Erfahrung. Die Kunsttherapie begründet sich aus einem tiefgreifenden Verständnis dieser komplexen interdisziplinären, häufig von Spannungen und Ambivalenzen begleiteten Beziehung. Die Autorin zeigt, dass der Erfolg der Kunsttherapie in der klinischen Praxis auf der Fähigkeit beruht, zugleich psychotherapeutisch zu denken und künstlerisch zu handeln. Dann kann das wichtige "Dritte" in der therapeutischen Beziehung entstehen: das künstlerische Werk. Auf diese Weise wird es zu einem "gemeinsamen Werkstück" von Patient und Therapeut, das in keiner anderen Therapieform existiert. Das Buch richtet sich gleichermassen an Kunsttherapeuten und Psychotherapeuten sowie an Künstler, Kunstpädagogen und alle an der Kunst interessierten Psychoanalytiker, Mediziner und Psychologen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Was sind Konten im Rechnungswesen?
Konten im Rechnungswesen sind Instrumente zur Erfassung und Darstellung von Geschäftsvorfällen. Sie dienen dazu, sämtliche finanziellen Transaktionen eines Unternehmens zu dokumentieren und zu verfolgen. Auf den Konten werden die einzelnen Buchungen in Form von Soll- und Haben-Beträgen erfasst, um einen Überblick über die finanzielle Situation des Unternehmens zu erhalten. **
-
Warum bereinigt man Konten im Rechnungswesen?
Konten werden im Rechnungswesen bereinigt, um die finanzielle Situation eines Unternehmens korrekt darzustellen. Durch die Bereinigung werden alle offenen Posten und Transaktionen abgeschlossen und die Konten auf den aktuellen Stand gebracht. Dies ermöglicht eine genaue Erfassung und Auswertung der finanziellen Daten und erleichtert die Erstellung von Jahresabschlüssen und anderen Finanzberichten. **


Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
Top-Angebote
Produkte zum Begriff Dannecker-Europäische-Vorgaben-im:
-
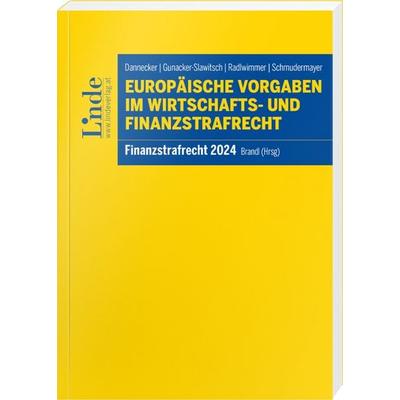
Europäische Vorgaben im Wirtschafts- und Finanzstrafrecht, Taschenbuch von Gerhard Dannecker,Barbara Gunacker-Slawitsch,Ernst Radlwimmer,UrsulaEuropäische Vorgaben Im Wirtschafts- Und Finanzstrafrecht, Taschenbuch Von Gerhard Dannecker,barbara Gunacker-slawitsch,ernst Radlwimmer,ursula Schmudermayer, Linde, 978-3-7073-5341-9, Seitenanzahl: 15249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dannecker:Europäische Vorgaben im Wirts, Fachbücher von Gerhard DanneckerDer Tagungsband 'Europäische Vorgaben im Wirtschafts- und Finanzstrafrecht' bietet eine umfassende Analyse der aktuellen europäischen Regelungen im Wirtschafts- und Finanzstrafrecht und deren Auswirkungen auf nationale Rechtssysteme. In diesem Fachbuch werden zentrale Themen wie die Rolle der Europäischen Staatsanwaltschaft, neue Regelungen zur Vermögensabschöpfung, internationale Kooperationen bei der Aufdeckung von Steuerhinterziehung sowie die digitale Offenlegungspflicht im Abgabenrecht behandelt. Die Beiträge, verfasst von Experten aus Praxis, Wissenschaft und Justiz, liefern sowohl praxisnahe Einblicke als auch fundierte wissenschaftliche Analysen. Ein besonderes Merkmal des Buches ist der integrierte Rechtsprechungs- und Literaturüberblick, der einen Zeitraum von März 2024 bis März 2025 abdeckt und somit einen aktuellen und relevanten Kontext bietet. Dieses Werk richtet sich an Juristen, Strafrechtsexperten und Steuerpraktiker, die sich einen detaillierten Überblick über die europäischen Vorgaben und deren Umsetzung in nationales Recht verschaffen möchten. Die sorgfältig ausgewählten Beiträge ermöglichen es den Lesern, die komplexen Zusammenhänge des Wirtschafts- und Finanzstrafrechts besser zu verstehen und in der Praxis anzuwenden.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung latenter Steuern im handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben und ihre Umsetzung in der Unternehmenspraxis, TaschenbuchBilanzierung Latenter Steuern Im Handelsrechtlichen Jahresabschluss. Gesetzliche Vorgaben Und Ihre Umsetzung In Der Unternehmenspraxis, Taschenbuch Von Natalie Gleich, Grin, 978-3-346-69941-1, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Dannecker-Europäische-Vorgaben-im
-
Karin Dannecker, Fachbücher von Karin DanneckerDas Werk vereint zwei grosse Themenbereiche: die psychoanalytisch verankerte Psychotherapie, ihre Theorie und Methode, und die Kunst, ihre Form und die ästhetische Erfahrung. Die Kunsttherapie begründet sich aus einem tiefgreifenden Verständnis dieser komplexen interdisziplinären, häufig von Spannungen und Ambivalenzen begleiteten Beziehung. Die Autorin zeigt, dass der Erfolg der Kunsttherapie in der klinischen Praxis auf der Fähigkeit beruht, zugleich psychotherapeutisch zu denken und künstlerisch zu handeln. Dann kann das wichtige "Dritte" in der therapeutischen Beziehung entstehen: das künstlerische Werk. Auf diese Weise wird es zu einem "gemeinsamen Werkstück" von Patient und Therapeut, das in keiner anderen Therapieform existiert. Das Buch richtet sich gleichermassen an Kunsttherapeuten und Psychotherapeuten sowie an Künstler, Kunstpädagogen und alle an der Kunst interessierten Psychoanalytiker, Mediziner und Psychologen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parallelimporte im Pflanzenschutzrecht. Europarechtliche Vorgaben und nationale deutsche Regelungen zum Parallelimport von Pflanzenschutzmitteln,Parallelimporte Im Pflanzenschutzrecht. Europarechtliche Vorgaben Und Nationale Deutsche Regelungen Zum Parallelimport Von Pflanzenschutzmitteln, Taschenbuch Von Franziska Rösch, Grin, 978-3-638-80789-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Konten im Rechnungswesen?
Konten im Rechnungswesen sind Instrumente zur Erfassung und Darstellung von Geschäftsvorfällen. Sie dienen dazu, sämtliche finanziellen Transaktionen eines Unternehmens zu dokumentieren und zu verfolgen. Auf den Konten werden die einzelnen Buchungen in Form von Soll- und Haben-Beträgen erfasst, um einen Überblick über die finanzielle Situation des Unternehmens zu erhalten. **
-
Warum bereinigt man Konten im Rechnungswesen?
Konten werden im Rechnungswesen bereinigt, um die finanzielle Situation eines Unternehmens korrekt darzustellen. Durch die Bereinigung werden alle offenen Posten und Transaktionen abgeschlossen und die Konten auf den aktuellen Stand gebracht. Dies ermöglicht eine genaue Erfassung und Auswertung der finanziellen Daten und erleichtert die Erstellung von Jahresabschlüssen und anderen Finanzberichten. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.