Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **

Ähnliche Suchbegriffe für Betriebssicherheit---Eine-Vorschriftensammlung
Top-Angebote
Produkte zum Begriff Betriebssicherheit---Eine-Vorschriftensammlung:
-
Vorschriftensammlung EuroparechtVorschriftensammlung Europarecht , Mit allen relevanten Vorschriften zum Europarecht Die 9. Auflage bietet neben einer ausführlichen Einführung eine umfassende Auswahl relevanter Vorschriften des primären und sekundären Unionsrechts. Abgedruckt sind der EU-Vertrag (EUV) und der Vertrag über die Arbeitsweise der Europäischen Union (AEUV) sowie ausgewählte zugehörige Protokolle. Bestandteil dieser Ausgabe sind ebenso die Charta der Grundrechte der Europäischen Union und die Europäische Menschenrechtskonvention. Auf aktuellem Stand Neu aufgenommen wurden die Verordnung (EU) 2016/399 über einen Unionskodex für das Überschreiten der Grenzen durch Personen (Schengener Grenzkodex), die Richtlinie (EU) 2016/680 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten bei Strafverfolgung (JI-Richtlinie) sowie die Verordnungen (EG) Nr. 593/2008 über das auf vertragliche bzw. Nr. 864/2007 über das auf außervertragliche Schuldverhältnisse anzuwendende Recht (Rom I und Rom II). Die Schwerpunkte im Sekundärrecht Bei der Auswahl des Sekundärrechts setzt die Sammlung Schwerpunkte in den Bereichen Unionsbürgerschaft Freizügigkeit Arbeit und Soziales Datenschutz und Transparenz Zivilrecht Mit den wichtigsten nationalen Regelungen Diese Zusammenstellung enthält außerdem die für das Europarecht wichtigsten nationalen Regelungen, u.a. Auszüge aus dem Grundgesetz, das Freizügigkeitsgesetz, das Integrationsverantwortungsgesetz sowie das Gesetz zur Koordinierung der Systeme der sozialen Sicherheit in Europa. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 202305, Produktform: Kartoniert, Redaktion: Matjeka, Manfred~Peetz, Cornelius~Sander, Gerald G.~Welz, Christian, Auflage: 23009, Auflage/Ausgabe: 9., überarbeitete Auflage, Seitenzahl/Blattzahl: 1413, Keyword: EU-Richtlinien; Datenschutzgrundverordnung; Recht; Europäisches Parlament; Gerichtshof der Europäischen Union; Rechtsquellen des Unionsrechts; Europäische Union; EU-Verordnungen; Unionsrecht; Primäres Gemeinschaftsrecht; Richtlinien und Verordnungen der EU; Europäisches Recht; Sekundäres Gemeinschaftsrecht; Beitrittsverhandlungen; Brexit, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Grundrecht~Unantastbarkeit~Verfassungsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Region: Deutschland~EU, Europäische Union, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Staats- und Verfassungsrecht, Grundrechte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 209, Breite: 148, Höhe: 40, Gewicht: 877, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 9556982, Vorgänger EAN: 9783415062665 9783415053106 9783415041240 9783415038332 9783415031098, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 122038932,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz - Eine Vorschriftensammlung, Taschenbuch von , TÜV Media GmbH TÜV Rheinland Group, 978-3-7406-1052-4Datenschutz - Eine Vorschriftensammlung, Taschenbuch Von, Tüv Media Gmbh Tüv Rheinland Group, 978-3-7406-1052-4, Seitenanzahl: 108437,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz - Eine Vorschriftensammlung, Taschenbuch von , TÜV Media GmbH TÜV Rheinland Group, 978-3-7406-0712-8Datenschutz - Eine Vorschriftensammlung, Taschenbuch Von, Tüv Media Gmbh Tüv Rheinland Group, 978-3-7406-0712-8, Seitenanzahl: 108826,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **


Wie können Buchungsbelege effektiv organisiert und archiviert werden, um eine reibungslose Buchhaltung und Steuererklärung zu gewährleisten?
Buchungsbelege sollten systematisch nach Datum und Art sortiert und in Ordnern oder elektronischen Dateien abgelegt werden. Eine klare Beschriftung und Kategorisierung der Belege erleichtert das Auffinden und die Zuordnung zu den entsprechenden Buchungen. Die Verwendung von Buchhaltungssoftware kann die Organisation und Archivierung von Buchungsbelegen erleichtern, indem sie digitale Kopien speichert und automatisch mit den entsprechenden Buchungen verknüpft. Es ist wichtig, regelmäßig Zeit für die Aktualisierung und Pflege der Buchungsbelege einzuplanen, um eine ordnungsgemäße Buchhaltung und eine reibungslose Steuererklärung zu gewährleisten. **
Wie können Buchungsbelege effektiv organisiert und archiviert werden, um eine reibungslose Buchhaltung und Steuererklärung zu gewährleisten?
Um Buchungsbelege effektiv zu organisieren und zu archivieren, ist es wichtig, sie systematisch zu sortieren und zu kategorisieren. Dies kann durch die Verwendung von Ordnern, Etiketten und digitalen Archivierungssystemen erfolgen. Zudem sollten die Belege regelmäßig und zeitnah abgelegt werden, um ein Durcheinander zu vermeiden. Eine klare und einheitliche Benennung der Dateien und Ordner erleichtert zudem die spätere Suche und den Zugriff auf die Belege. Schließlich ist es ratsam, die Belege für die gesetzlich vorgeschriebene Aufbewahrungsfrist aufzubewahren und sicherzustellen, dass sie im Falle einer Steuerprüfung leicht zugänglich sind. **
Top-Angebote
Produkte zum Begriff Betriebssicherheit---Eine-Vorschriftensammlung:
-
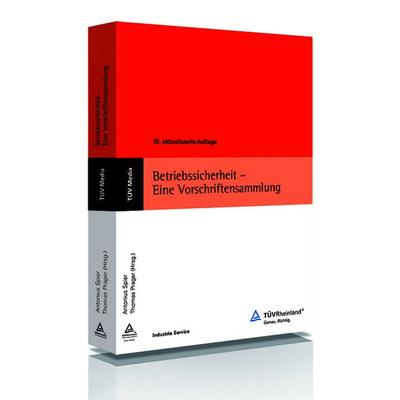
Betriebssicherheit - Eine Vorschriftensammlung, Fachbücher von Antonius Spier, Thomas PragerDie "Betriebssicherheit - Eine Vorschriftensammlung" ist ein umfassendes Fachbuch, das sich auf die Verantwortung von Unternehmen für die Sicherheit von Anlagen und Arbeitsmitteln konzentriert. Diese 19. Auflage bietet eine handliche Sammlung aller relevanten Vorschriften und Gesetze, die für Arbeitsschutz-Profis von Bedeutung sind. Im praktischen Pocket-Format ermöglicht das Buch eine schnelle und einfache Orientierung in den komplexen Regelungen der Betriebssicherheit. Es umfasst wichtige Dokumente wie die Betriebssicherheitsverordnung, die Gefahrstoffverordnung, die Arbeitsstättenverordnung und viele weitere relevante Gesetze. Zudem enthält es ein Begriffsglossar, das die wichtigsten Begriffe der Regelwerke erläutert und somit die Anwendung der Vorschriften erleichtert. Dieses Fachbuch ist ein unverzichtbares Nachschlagewerk für alle, die im Bereich Arbeitsschutz tätig sind und sich mit den aktuellen gesetzlichen Anforderungen auseinandersetzen müssen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebssicherheit - Eine Vorschriftensammlung, Taschenbuch von Antonius Spier,Thomas Prager, TÜV Media GmbH TÜV Rheinland Group, 978-3-7406-1023-4Betriebssicherheit - Eine Vorschriftensammlung, Taschenbuch Von Antonius Spier,thomas Prager, Tüv Media Gmbh Tüv Rheinland Group, 978-3-7406-1023-4, Seitenanzahl: 118432,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorschriftensammlung EuroparechtVorschriftensammlung Europarecht , Mit allen relevanten Vorschriften zum Europarecht Die 9. Auflage bietet neben einer ausführlichen Einführung eine umfassende Auswahl relevanter Vorschriften des primären und sekundären Unionsrechts. Abgedruckt sind der EU-Vertrag (EUV) und der Vertrag über die Arbeitsweise der Europäischen Union (AEUV) sowie ausgewählte zugehörige Protokolle. Bestandteil dieser Ausgabe sind ebenso die Charta der Grundrechte der Europäischen Union und die Europäische Menschenrechtskonvention. Auf aktuellem Stand Neu aufgenommen wurden die Verordnung (EU) 2016/399 über einen Unionskodex für das Überschreiten der Grenzen durch Personen (Schengener Grenzkodex), die Richtlinie (EU) 2016/680 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten bei Strafverfolgung (JI-Richtlinie) sowie die Verordnungen (EG) Nr. 593/2008 über das auf vertragliche bzw. Nr. 864/2007 über das auf außervertragliche Schuldverhältnisse anzuwendende Recht (Rom I und Rom II). Die Schwerpunkte im Sekundärrecht Bei der Auswahl des Sekundärrechts setzt die Sammlung Schwerpunkte in den Bereichen Unionsbürgerschaft Freizügigkeit Arbeit und Soziales Datenschutz und Transparenz Zivilrecht Mit den wichtigsten nationalen Regelungen Diese Zusammenstellung enthält außerdem die für das Europarecht wichtigsten nationalen Regelungen, u.a. Auszüge aus dem Grundgesetz, das Freizügigkeitsgesetz, das Integrationsverantwortungsgesetz sowie das Gesetz zur Koordinierung der Systeme der sozialen Sicherheit in Europa. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 9., überarbeitete Auflage, Erscheinungsjahr: 202305, Produktform: Kartoniert, Redaktion: Matjeka, Manfred~Peetz, Cornelius~Sander, Gerald G.~Welz, Christian, Auflage: 23009, Auflage/Ausgabe: 9., überarbeitete Auflage, Seitenzahl/Blattzahl: 1413, Keyword: EU-Richtlinien; Datenschutzgrundverordnung; Recht; Europäisches Parlament; Gerichtshof der Europäischen Union; Rechtsquellen des Unionsrechts; Europäische Union; EU-Verordnungen; Unionsrecht; Primäres Gemeinschaftsrecht; Richtlinien und Verordnungen der EU; Europäisches Recht; Sekundäres Gemeinschaftsrecht; Beitrittsverhandlungen; Brexit, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Grundrecht~Unantastbarkeit~Verfassungsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Region: Deutschland~EU, Europäische Union, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Staats- und Verfassungsrecht, Grundrechte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 209, Breite: 148, Höhe: 40, Gewicht: 877, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 9556982, Vorgänger EAN: 9783415062665 9783415053106 9783415041240 9783415038332 9783415031098, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 122038932,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
Ähnliche Suchbegriffe für Betriebssicherheit---Eine-Vorschriftensammlung
-
Datenschutz - Eine Vorschriftensammlung, Taschenbuch von , TÜV Media GmbH TÜV Rheinland Group, 978-3-7406-1052-4Datenschutz - Eine Vorschriftensammlung, Taschenbuch Von, Tüv Media Gmbh Tüv Rheinland Group, 978-3-7406-1052-4, Seitenanzahl: 108437,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz - Eine Vorschriftensammlung, Taschenbuch von , TÜV Media GmbH TÜV Rheinland Group, 978-3-7406-0712-8Datenschutz - Eine Vorschriftensammlung, Taschenbuch Von, Tüv Media Gmbh Tüv Rheinland Group, 978-3-7406-0712-8, Seitenanzahl: 108826,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie können Buchungsbelege effektiv organisiert und archiviert werden, um eine reibungslose Buchhaltung und Steuererklärung zu gewährleisten?
Buchungsbelege sollten systematisch nach Datum und Art sortiert und in Ordnern oder elektronischen Dateien abgelegt werden. Eine klare Beschriftung und Kategorisierung der Belege erleichtert das Auffinden und die Zuordnung zu den entsprechenden Buchungen. Die Verwendung von Buchhaltungssoftware kann die Organisation und Archivierung von Buchungsbelegen erleichtern, indem sie digitale Kopien speichert und automatisch mit den entsprechenden Buchungen verknüpft. Es ist wichtig, regelmäßig Zeit für die Aktualisierung und Pflege der Buchungsbelege einzuplanen, um eine ordnungsgemäße Buchhaltung und eine reibungslose Steuererklärung zu gewährleisten. **
-
Wie können Buchungsbelege effektiv organisiert und archiviert werden, um eine reibungslose Buchhaltung und Steuererklärung zu gewährleisten?
Um Buchungsbelege effektiv zu organisieren und zu archivieren, ist es wichtig, sie systematisch zu sortieren und zu kategorisieren. Dies kann durch die Verwendung von Ordnern, Etiketten und digitalen Archivierungssystemen erfolgen. Zudem sollten die Belege regelmäßig und zeitnah abgelegt werden, um ein Durcheinander zu vermeiden. Eine klare und einheitliche Benennung der Dateien und Ordner erleichtert zudem die spätere Suche und den Zugriff auf die Belege. Schließlich ist es ratsam, die Belege für die gesetzlich vorgeschriebene Aufbewahrungsfrist aufzubewahren und sicherzustellen, dass sie im Falle einer Steuerprüfung leicht zugänglich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.