Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **


Ähnliche Suchbegriffe für Sampling
Top-Angebote
Produkte zum Begriff Sampling:
-
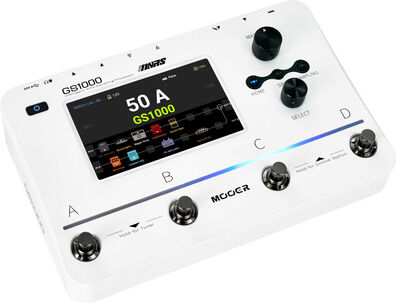
Mooer GS1000 Amp SamplingMooer GS1000 Intelligent Amp Sampling Processor, MNRS 2.0 Sampling-Technologie zur Emulation von Verzerrerpedalen, Vorverstärkern, Verstärkern und Boxen, Effekt-Signalkette vollständig einstell- und veränderbar, hochwertiger 5-Zoll-Touchscreen mit intuitiver Benutzeroberfläche, über 350 originale Effektmodelle ab Werk, 120 Sampling-Slots mit Upload-/Download-Unterstützung über die MOOER Cloud-App, Groove Station mit einer Drum Machine und einem Looper mit Sync-Funktion, KI-gesteuerter automatischer Equalizer, professionelles low-latency ASIO USB Audio Interface (USB Type-C) mit bis zu 192 kHz Sample Rate, spezielle Computer-Editor-Software und mobile App für Preset-Verwaltung und Sample-Datei-Downloads, MIDI Kompatibilität, umschaltbarer serieller/paralleler TRS-Stereo-FX-LOOP zum Anschluss an Ihre bevorzugten externen Pedale, unterstützt IR-Dateien von Drittanbietern mit bis zu 2048 Abtastpunkten, einstellbare Ambient-Beleuchtung, 48V Phantomspeisung, multifunktionale A, B, C, D Fußschalter, Regler für Master, Select, Mic Gain, Home, Save, Profiling Drucktasten, Phantomspeisung ON / OFF Schalter, Wireless Bluetooth 5.0 Verbindung für AUX Input, Unterstützung für Steuerung mit kabellosem Fußschalter, USB MIDI Funktion, Aluminiumgehäuse, 6,3 mm Mono-Klinken Eingang, XLR/Klinke (6,35 mm) Input-Kombibuchsen, 6,3 mm TRS-Klinken Send, 6,3 mm TRS-Klinken Return, 2 x 6,3 mm Mono-Klinken Ausgänge (L / R), Mini TRS MIDI Eingang und Ausgang, 3,5 mm Stereo-Klinken Kopfhörerausgang, USB Typ-C Anschluss, Stromversorgung via inkludiertem 9V DC Netzteil 2,1 mm x 5,5 mm Hohlstecker, Polarität (-) innen, Batteriebetrieb nicht unterstützt, Stromverbrauch 1000 mA, Abmessungen (B x T x H) 240 x 160,5 x 62 mm, Gewicht 1,3 kg, inkl. USB Kabel399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
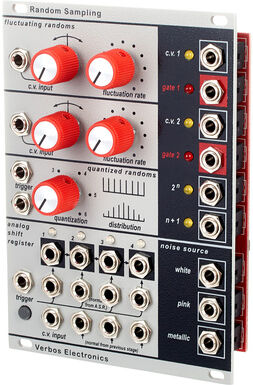
Verbos Electronics Random SamplingVerbos Electronics Random Sampling, Rausch-/Zufallsgenerator mit Schieberegister, zwei analoge Zufallspannungsgeneratoren mit einstellbarer / CV-steuerbarer Änderungsgeschwindigkeit und zufälligem Gate Out, ein quantisierter Zufallsgenerator (6 bit) mit einstellbarer / CV-steuerbarer Quantisierung und 2^n sowie n+1 Ausgängen, analoges vierstufiges Schieberegister mit Trigger, auch als vier Sample & Hold nutzbar, Ausgänge für weißes, rosa und metallisches Rauschen, Breite: 18 TE / HP; Tiefe: 26mm; Strombedarf: +120mA (+12V) / -80mA (-12V)689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remix und Sampling, Ratgeber von Katharina SteinerDas Sampling von Musikfolgen wird in der heutigen Zeit weniger als musikalischer Vorgang, sondern vielmehr als eine neue, eigenständige Kunstform angesehen. Wenngleich sich diese Musikformen als stilbildende Gattungen in der Musikindustrie herausgebildet haben, ist die rechtliche Zuordnung nicht immer eindeutig. Das Buch beschäftigt sich mit der rechtlichen Einordnung des Sampling-Vorganges im österreichischen Urheberrecht. Die Autorin geht der Frage nach, welche Rechte bei der Entnahme einer Tonfolge und ihrer nachfolgenden Verwendung in einem neuen Werk verletzt werden. Da nicht nur der Urheber, sondern auch der leistungsschutzberechtigte ausübende Künstler und der Tonträgerhersteller in ihren Rechten berührt werden könnten, werden alle Beteiligten genau betrachtet. Auch behandelt wird das Grundsatzurteil Metall auf Metall II des Bundesgerichtshofes in Deutschland.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **


Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
Top-Angebote
Produkte zum Begriff Sampling:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mooer GS1000 Amp SamplingMooer GS1000 Intelligent Amp Sampling Processor, MNRS 2.0 Sampling-Technologie zur Emulation von Verzerrerpedalen, Vorverstärkern, Verstärkern und Boxen, Effekt-Signalkette vollständig einstell- und veränderbar, hochwertiger 5-Zoll-Touchscreen mit intuitiver Benutzeroberfläche, über 350 originale Effektmodelle ab Werk, 120 Sampling-Slots mit Upload-/Download-Unterstützung über die MOOER Cloud-App, Groove Station mit einer Drum Machine und einem Looper mit Sync-Funktion, KI-gesteuerter automatischer Equalizer, professionelles low-latency ASIO USB Audio Interface (USB Type-C) mit bis zu 192 kHz Sample Rate, spezielle Computer-Editor-Software und mobile App für Preset-Verwaltung und Sample-Datei-Downloads, MIDI Kompatibilität, umschaltbarer serieller/paralleler TRS-Stereo-FX-LOOP zum Anschluss an Ihre bevorzugten externen Pedale, unterstützt IR-Dateien von Drittanbietern mit bis zu 2048 Abtastpunkten, einstellbare Ambient-Beleuchtung, 48V Phantomspeisung, multifunktionale A, B, C, D Fußschalter, Regler für Master, Select, Mic Gain, Home, Save, Profiling Drucktasten, Phantomspeisung ON / OFF Schalter, Wireless Bluetooth 5.0 Verbindung für AUX Input, Unterstützung für Steuerung mit kabellosem Fußschalter, USB MIDI Funktion, Aluminiumgehäuse, 6,3 mm Mono-Klinken Eingang, XLR/Klinke (6,35 mm) Input-Kombibuchsen, 6,3 mm TRS-Klinken Send, 6,3 mm TRS-Klinken Return, 2 x 6,3 mm Mono-Klinken Ausgänge (L / R), Mini TRS MIDI Eingang und Ausgang, 3,5 mm Stereo-Klinken Kopfhörerausgang, USB Typ-C Anschluss, Stromversorgung via inkludiertem 9V DC Netzteil 2,1 mm x 5,5 mm Hohlstecker, Polarität (-) innen, Batteriebetrieb nicht unterstützt, Stromverbrauch 1000 mA, Abmessungen (B x T x H) 240 x 160,5 x 62 mm, Gewicht 1,3 kg, inkl. USB Kabel399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Sampling
-
Verbos Electronics Random SamplingVerbos Electronics Random Sampling, Rausch-/Zufallsgenerator mit Schieberegister, zwei analoge Zufallspannungsgeneratoren mit einstellbarer / CV-steuerbarer Änderungsgeschwindigkeit und zufälligem Gate Out, ein quantisierter Zufallsgenerator (6 bit) mit einstellbarer / CV-steuerbarer Quantisierung und 2^n sowie n+1 Ausgängen, analoges vierstufiges Schieberegister mit Trigger, auch als vier Sample & Hold nutzbar, Ausgänge für weißes, rosa und metallisches Rauschen, Breite: 18 TE / HP; Tiefe: 26mm; Strombedarf: +120mA (+12V) / -80mA (-12V)689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remix und Sampling, Ratgeber von Katharina SteinerDas Sampling von Musikfolgen wird in der heutigen Zeit weniger als musikalischer Vorgang, sondern vielmehr als eine neue, eigenständige Kunstform angesehen. Wenngleich sich diese Musikformen als stilbildende Gattungen in der Musikindustrie herausgebildet haben, ist die rechtliche Zuordnung nicht immer eindeutig. Das Buch beschäftigt sich mit der rechtlichen Einordnung des Sampling-Vorganges im österreichischen Urheberrecht. Die Autorin geht der Frage nach, welche Rechte bei der Entnahme einer Tonfolge und ihrer nachfolgenden Verwendung in einem neuen Werk verletzt werden. Da nicht nur der Urheber, sondern auch der leistungsschutzberechtigte ausübende Künstler und der Tonträgerhersteller in ihren Rechten berührt werden könnten, werden alle Beteiligten genau betrachtet. Auch behandelt wird das Grundsatzurteil Metall auf Metall II des Bundesgerichtshofes in Deutschland.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mooer GS1000 Li Amp SamplingMooer GS1000 Li- Intelligent Amp Sampling Processor, MNRS 2.0 Sampling-Technologie zur Emulation von Verzerrerpedalen, Vorverstärkern, Verstärkern und Boxen, integrierter, wiederaufladbarer 7.4 V / 4750 mAh Li-Ion Akku für kabellosen Betrieb, bis zu 6 Stunden Akkulaufzeit je Ladung, Effekt-Signalkette vollständig einstell- und veränderbar, hochwertiger 5-Zoll-Touchscreen mit intuitiver Benutzeroberfläche, über 350 originale Effektmodelle ab Werk, 120 Sampling-Slots mit Upload-/Download-Unterstützung über die MOOER Cloud-App, Groove Station mit einer Drum Machine und einem Looper mit Sync-Funktion, KI-gesteuerter automatischer Equalizer, professionelles low-latency ASIO USB Audio Interface (USB Type-C) mit bis zu 192 kHz Sample Rate, spezielle Computer-Editor-Software und mobile App für Preset-Verwaltung und Sample-Datei-Downloads, MIDI Kompatibilität, umschaltbarer serieller/paralleler TRS-Stereo-FX-LOOP zum Anschluss an Ihre bevorzugten externen Pedale, unterstützt IR-Dateien von Drittanbietern mit bis zu 2048 Abtastpunkten, einstellbare Ambient-Beleuchtung, 48V Phantomspeisung, multifunktionale A, B, C, D Fußschalter, Regler für Master, Select, Mic Gain, Home, Save, Profiling Drucktasten, Phantomspeisung ON / OFF Schalter, Wireless Bluetooth 5.0 Verbindung für AUX Input, Unterstützung für Steuerung mit kabellosem Fußschalter, USB MIDI Funktion, Aluminiumgehäuse, 6,3 mm Mono-Klinken Eingang, XLR/Klinke (6,35 mm) Input-Kombibuchsen, 6,3 mm TRS-Klinken Send, 6,3 mm TRS-Klinken Return, 2 x 6,3 mm Mono-Klinken Ausgänge (L / R), Mini TRS MIDI Eingang und Ausgang, 3,5 mm Stereo-Klinken Kopfhörerausgang, USB Typ-C Anschluss, Stromversorgung via inkludiertem 9V DC Netzteil 2,1 mm x 5,5 mm Hohlstecker, Polarität (-) innen, Stromverbrauch 3000 mA, Abmessungen (B x T x H) 240 x 160,5 x 62 mm, Gewicht 1,43 kg, inkl. USB Kabel449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.