Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **


Ähnliche Suchbegriffe für Identity
Top-Angebote
Produkte zum Begriff Identity:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung und Jahresabschluss, Fachbücher von Jan Schäfer-KunzAuf Basis der im Steuerberatungsbereich dominierenden DATEV-Kontenrahmen SKR03 und SKR04 sowie des im Ausbildungsbereich sehr verbreiteten Kontenrahmens IKR bereitet das Lehrbuch konsequent auf die Erfordernisse der Praxis vor. Ausgerichtet an den Unternehmensprozessen, führt das Buch in alle wesentlichen Grundlagen des externen Rechnungswesens ein. Didaktische Hilfe leisten dabei viele einprägsame Abbildungen, durchgängige Fallstudien, zahlreiche Praxisbeispiele und eine grosse Zahl an Übungen. Auf der Internetplattform zum Buch finden sich Lösungen zu den Übungen und Materialien zur optimalen Prüfungsvorbereitung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **

Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
Top-Angebote
Produkte zum Begriff Identity:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Identity
-
Buchführung und Jahresabschluss, Fachbücher von Jan Schäfer-KunzAuf Basis der im Steuerberatungsbereich dominierenden DATEV-Kontenrahmen SKR03 und SKR04 sowie des im Ausbildungsbereich sehr verbreiteten Kontenrahmens IKR bereitet das Lehrbuch konsequent auf die Erfordernisse der Praxis vor. Ausgerichtet an den Unternehmensprozessen, führt das Buch in alle wesentlichen Grundlagen des externen Rechnungswesens ein. Didaktische Hilfe leisten dabei viele einprägsame Abbildungen, durchgängige Fallstudien, zahlreiche Praxisbeispiele und eine grosse Zahl an Übungen. Auf der Internetplattform zum Buch finden sich Lösungen zu den Übungen und Materialien zur optimalen Prüfungsvorbereitung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implementierung einer Corporate Identity Strategie in einem Kleinstbetrieb der Rechnungswesen- und Beratungsbranche, Taschenbuch von Mario Gutschi,Implementierung Einer Corporate Identity Strategie In Einem Kleinstbetrieb Der Rechnungswesen- Und Beratungsbranche, Taschenbuch Von Mario Gutschi, Grin, 978-3-640-54590-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
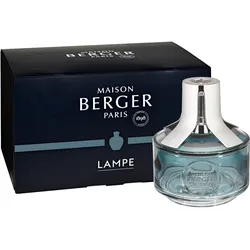
Identity BlauDie Lampe Berger Identity von Maison Berger Paris verbindet moderne Eleganz mit einer ausdrucksstarken Formensprache. Der blau lackierte Glaskörper begeistert mit dezenten Farbverläufen, die dem Design besondere Tiefe verleihen. Die architektonisch gestaltete, silberfarben glänzende Schutzkrone setzt dazu einen edlen und modernen Akzent. Die Lampe wird einem hochwertigen Karton mit einem katalytischen Brenner, einer Löschkappe und einem Trichter als Zubehör geliefert. Lampe Berger - Die Innovation in Sachen Luftreinigung und Beduftung. Die Lampe Berger ist hochwirksam gegen Küchen-, Haustier- und Tabakgerüche. Sie vernichtet unangenehme Gerüche und sorgt für eine angenehme Beduftung. Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen. Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Sollten Sie Ihre Lampe Berger für längere Zeit nicht benutzen, nehmen Sie bitte den Brenner aus der Lampe. Wechseln Sie den Brenner einmal pro Jahr, oder nach 200 Anwendungen aus. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoire für angenehme, saubere Raumluft.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.