Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **


Ähnliche Suchbegriffe für Expertise
Top-Angebote
Produkte zum Begriff Expertise:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
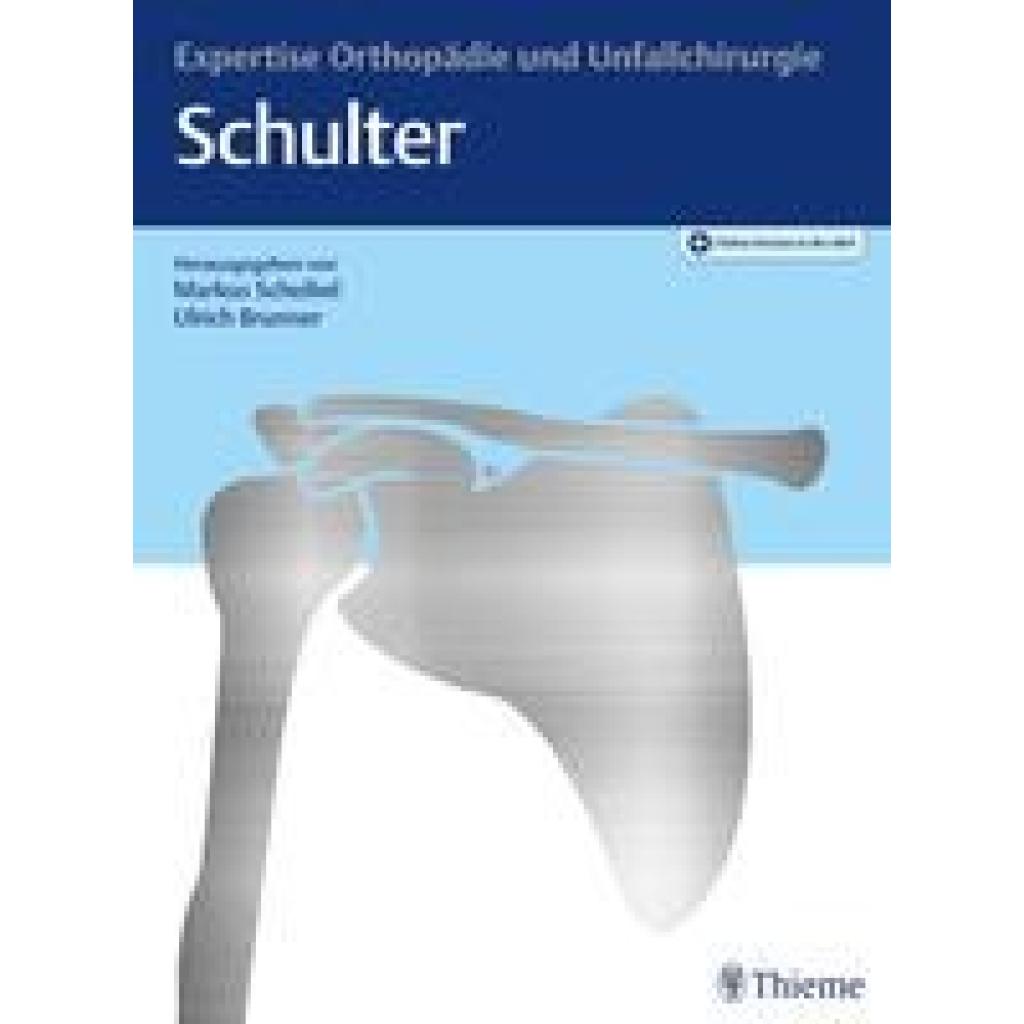
Expertise SchulterExpertise Schulter , Exzellenz in der Schulterchirurgie Sie bewältigen Ihre täglichen Aufgaben routiniert und kompetent? Das genügt Ihnen nicht? Sie wollen zu den Besten Ihres Faches gehören? Herausragende Experten bringen ihr Wissen für Sie auf den Punkt. Inhaltliche Schwerpunkte bilden: - Spezielle chirurgische und funktionelle Anatomie - Indikationsstellung - spezialisierte Methodenkompetenz mit Meilen- und Stolpersteinen - Komplikationsmanagement - … jeweils im Gesamtkontext der Begleiterkrankungen. Kommen Sie direkt zum Wesentlichen dank prägnanter Texte und erstklassiger Abbildungen – von der anatomischen Darstellung über Algorithmen und Skizzen bis hin zu einzigartiger bildgebender Diagnostik. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20210324, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Scheibel, Markus~Brunner, Ulrich, Seitenzahl/Blattzahl: 480, Abbildungen: 1000 Abbildungen, Keyword: AC Gelenk; Bicepssehne; Bizepssehne; Omarthrose; Rotatorenmanschette; Schulterchirurgie; Schulterinstabilität; Skapula; Sternoklaviculargelenk; Tendinosis calcarea; frozen Shoulder, Fachschema: Chirurgie~Innere Medizin~Medizin / Innere Medizin~Orthopädie~Schulter - Schultergürtel, Fachkategorie: Medizinische Spezialgebiete~Klinische und Innere Medizin~allgemeine Chirurgie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Orthopädie und Brüche, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 314, Breite: 235, Höhe: 26, Gewicht: 1986, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054234001 V16427-9783132001916- B0000054234002 V16427-9783132001916-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1450480180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung und Jahresabschluss, Fachbücher von Jan Schäfer-KunzAuf Basis der im Steuerberatungsbereich dominierenden DATEV-Kontenrahmen SKR03 und SKR04 sowie des im Ausbildungsbereich sehr verbreiteten Kontenrahmens IKR bereitet das Lehrbuch konsequent auf die Erfordernisse der Praxis vor. Ausgerichtet an den Unternehmensprozessen, führt das Buch in alle wesentlichen Grundlagen des externen Rechnungswesens ein. Didaktische Hilfe leisten dabei viele einprägsame Abbildungen, durchgängige Fallstudien, zahlreiche Praxisbeispiele und eine grosse Zahl an Übungen. Auf der Internetplattform zum Buch finden sich Lösungen zu den Übungen und Materialien zur optimalen Prüfungsvorbereitung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
Top-Angebote
Produkte zum Begriff Expertise:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Expertise SchulterExpertise Schulter , Exzellenz in der Schulterchirurgie Sie bewältigen Ihre täglichen Aufgaben routiniert und kompetent? Das genügt Ihnen nicht? Sie wollen zu den Besten Ihres Faches gehören? Herausragende Experten bringen ihr Wissen für Sie auf den Punkt. Inhaltliche Schwerpunkte bilden: - Spezielle chirurgische und funktionelle Anatomie - Indikationsstellung - spezialisierte Methodenkompetenz mit Meilen- und Stolpersteinen - Komplikationsmanagement - … jeweils im Gesamtkontext der Begleiterkrankungen. Kommen Sie direkt zum Wesentlichen dank prägnanter Texte und erstklassiger Abbildungen – von der anatomischen Darstellung über Algorithmen und Skizzen bis hin zu einzigartiger bildgebender Diagnostik. Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20210324, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Scheibel, Markus~Brunner, Ulrich, Seitenzahl/Blattzahl: 480, Abbildungen: 1000 Abbildungen, Keyword: AC Gelenk; Bicepssehne; Bizepssehne; Omarthrose; Rotatorenmanschette; Schulterchirurgie; Schulterinstabilität; Skapula; Sternoklaviculargelenk; Tendinosis calcarea; frozen Shoulder, Fachschema: Chirurgie~Innere Medizin~Medizin / Innere Medizin~Orthopädie~Schulter - Schultergürtel, Fachkategorie: Medizinische Spezialgebiete~Klinische und Innere Medizin~allgemeine Chirurgie, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Orthopädie und Brüche, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 314, Breite: 235, Höhe: 26, Gewicht: 1986, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054234001 V16427-9783132001916- B0000054234002 V16427-9783132001916-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1450480180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Expertise
-
Buchführung und Jahresabschluss, Fachbücher von Jan Schäfer-KunzAuf Basis der im Steuerberatungsbereich dominierenden DATEV-Kontenrahmen SKR03 und SKR04 sowie des im Ausbildungsbereich sehr verbreiteten Kontenrahmens IKR bereitet das Lehrbuch konsequent auf die Erfordernisse der Praxis vor. Ausgerichtet an den Unternehmensprozessen, führt das Buch in alle wesentlichen Grundlagen des externen Rechnungswesens ein. Didaktische Hilfe leisten dabei viele einprägsame Abbildungen, durchgängige Fallstudien, zahlreiche Praxisbeispiele und eine grosse Zahl an Übungen. Auf der Internetplattform zum Buch finden sich Lösungen zu den Übungen und Materialien zur optimalen Prüfungsvorbereitung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
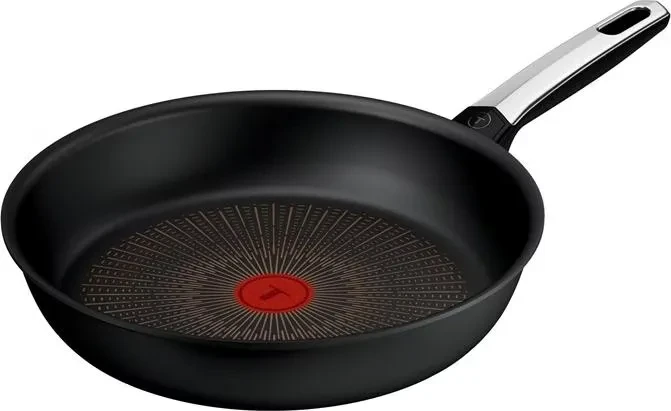
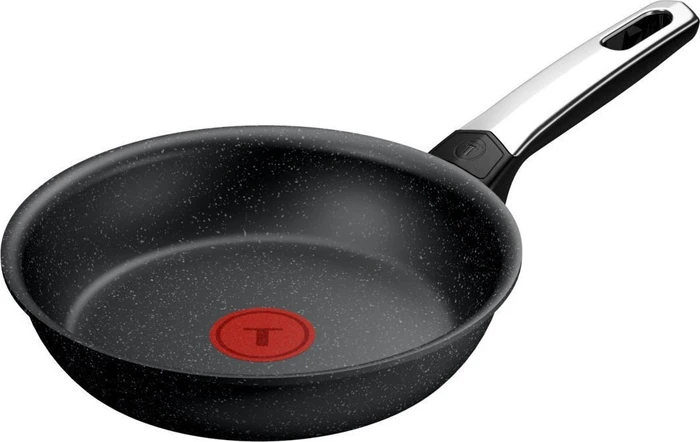
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 26 cm Expertise+ G33305Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 27,8 cm, Farbe: schwarz Tefal Pfanne 26 cm Expertise+ G33305 Die Tefal Expertise+/Pfanne (26 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist30,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.