Domain buchführung24.de kaufen?
Wir ziehen mit dem Projekt
buchführung24.de um.
Sind Sie am Kauf der Domain
buchführung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung24.de kaufen?
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **


Ähnliche Suchbegriffe für Choreographie
Top-Angebote
Produkte zum Begriff Choreographie:
-
Choreographie-HandwerkundVision, Sachbücher von Konstantin TsakalidisDas Buch "Choreographie - Handwerk und Vision" von Konstantin Tsakalidis bietet eine tiefgehende Analyse der zeitgenössischen Choreographie. Es beleuchtet verschiedene Ansätze zur Entwicklung von Choreographien und stellt praxisnahe dramaturgische sowie choreographische Methoden vor. Mit 120 Studien und Übungen ermöglicht es den Leserinnen und Lesern, den choreographischen Prozess besser zu verstehen und die Welt des Tanzes differenziert zu betrachten. Die praxisorientierte Herangehensweise fördert nicht nur das kreative Denken, sondern auch die Fähigkeit, Tänze erfolgreich zu erarbeiten und zu analysieren. Dieses Fachbuch ist sowohl für Studierende als auch für Praktizierende im Bereich Tanz und Choreographie von grossem Wert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
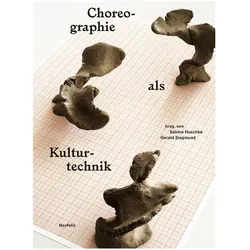
Choreographie als Kulturtechnik, Fachbücher von Jörn AhrensDer Begriff der Choreographie erfährt zurzeit eine bemerkenswerte interdisziplinäre Ausweitung: Choreographie wird als qualitative Instanz für die Analyse verschiedenster kultureller, gesellschaftlicher und ästhetischer Praktiken und Lebensformen verwandt und erscheint im Licht einer Kulturtechnik. Dabei markiert Choreographie diejenige Instanz, die chaotische und unübersichtliche Bewegungsformen in den Fluss bringen, ordnen und regulieren kann. Choreographie erhält geradezu eine kulturstiftende Dimension, die sie als Kulturtechnik zu denken gibt. Welches Potenzial birgt ein Verständnis von Choreographie als Kulturtechnik? Welche kulturprägenden Optionen liegen in der Kunst des Choreographischen und was bedeutet dies für den Begriff der Choreographie, der eng mit den Potenzialen des Körpers korreliert? Vor diesem Hintergrund eröffnet der Band eine kritische Auseinandersetzung.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Was ist Choreographie?
Choreographie ist die Kunst der Planung und Gestaltung von Bewegungen in einer Tanzperformance oder einer anderen künstlerischen Darbietung. Der Choreograph oder die Choreographin entwickelt die Bewegungsabläufe, die die Tänzerinnen und Tänzer auf der Bühne ausführen. Dabei werden Rhythmus, Raum, Dynamik und Ausdruck berücksichtigt, um eine harmonische und ästhetische Gesamtkomposition zu schaffen. Choreographie ist also die kreative Arbeit, die hinter der Inszenierung von Tanz und Bewegung steht. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **


Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Top-Angebote
Produkte zum Begriff Choreographie:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Choreographie-HandwerkundVision, Sachbücher von Konstantin TsakalidisDas Buch "Choreographie - Handwerk und Vision" von Konstantin Tsakalidis bietet eine tiefgehende Analyse der zeitgenössischen Choreographie. Es beleuchtet verschiedene Ansätze zur Entwicklung von Choreographien und stellt praxisnahe dramaturgische sowie choreographische Methoden vor. Mit 120 Studien und Übungen ermöglicht es den Leserinnen und Lesern, den choreographischen Prozess besser zu verstehen und die Welt des Tanzes differenziert zu betrachten. Die praxisorientierte Herangehensweise fördert nicht nur das kreative Denken, sondern auch die Fähigkeit, Tänze erfolgreich zu erarbeiten und zu analysieren. Dieses Fachbuch ist sowohl für Studierende als auch für Praktizierende im Bereich Tanz und Choreographie von grossem Wert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Welche Auswirkungen haben Abschreibungskosten auf die Gewinn- und Verlustrechnung eines Unternehmens? Wie werden Abschreibungen in der Buchhaltung korrekt erfasst?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch sinkt auch der steuerpflichtige Gewinn. Abschreibungen werden in der Buchhaltung als Wertminderung von Anlagevermögen erfasst und über die Nutzungsdauer verteilt. **
-
Wie wirken sich Abschreibungen auf die Bilanz eines Unternehmens aus und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung?
Abschreibungen reduzieren den Wert des Anlagevermögens in der Bilanz, was zu einer Verringerung des Eigenkapitals führt. In der Gewinn- und Verlustrechnung wirken sich Abschreibungen als Aufwand aus, der den Gewinn des Unternehmens verringert und somit das Nettoergebnis beeinflusst. Langfristig können Abschreibungen die Liquidität des Unternehmens beeinträchtigen, da sie die finanzielle Leistungsfähigkeit des Unternehmens schwächen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Choreographie
-
Choreographie als Kulturtechnik, Fachbücher von Jörn AhrensDer Begriff der Choreographie erfährt zurzeit eine bemerkenswerte interdisziplinäre Ausweitung: Choreographie wird als qualitative Instanz für die Analyse verschiedenster kultureller, gesellschaftlicher und ästhetischer Praktiken und Lebensformen verwandt und erscheint im Licht einer Kulturtechnik. Dabei markiert Choreographie diejenige Instanz, die chaotische und unübersichtliche Bewegungsformen in den Fluss bringen, ordnen und regulieren kann. Choreographie erhält geradezu eine kulturstiftende Dimension, die sie als Kulturtechnik zu denken gibt. Welches Potenzial birgt ein Verständnis von Choreographie als Kulturtechnik? Welche kulturprägenden Optionen liegen in der Kunst des Choreographischen und was bedeutet dies für den Begriff der Choreographie, der eng mit den Potenzialen des Körpers korreliert? Vor diesem Hintergrund eröffnet der Band eine kritische Auseinandersetzung.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Choreographie?
Choreographie ist die Kunst der Planung und Gestaltung von Bewegungen in einer Tanzperformance oder einer anderen künstlerischen Darbietung. Der Choreograph oder die Choreographin entwickelt die Bewegungsabläufe, die die Tänzerinnen und Tänzer auf der Bühne ausführen. Dabei werden Rhythmus, Raum, Dynamik und Ausdruck berücksichtigt, um eine harmonische und ästhetische Gesamtkomposition zu schaffen. Choreographie ist also die kreative Arbeit, die hinter der Inszenierung von Tanz und Bewegung steht. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.